Verwacht u dat uw AOW en werkgeverspensioen samen niet genoeg zijn? Dan kunt u zelf bijbouwen in de derde pensioenpijler, meestal via een lijfrente. U legt in, trekt dat af van uw inkomen, en ontvangt het later als aanvullend pensioeninkomen. In 2026 mag u tot € 35.589 per jaar fiscaal voordelig inleggen.
Wat is de derde pijler?
Het Nederlandse pensioenstelsel kent drie pijlers: de AOW van de overheid (pijler 1), het werkgeverspensioen (pijler 2) en uw eigen vrijwillige opbouw (pijler 3). Die derde pijler regelt u zelf, bij een bank of verzekeraar, en de overheid beloont het met belastingaftrek.
De verzamelnaam voor die producten is lijfrente. Dat woord klinkt ouderwets maar is gewoon de fiscale term voor een geblokkeerd pensioenproduct dat later periodiek uitkeert.
Pijler 3 is vooral relevant voor:
- ZZP’ers en freelancers. Zonder werkgever is er geen pijler 2. Dit is uw enige aanvulling op de AOW.
- Werknemers met een pensioengat. Ontstaan door baanwisselingen, een periode als zelfstandige, een scheiding of een karige regeling.
- Hogere inkomens. Boven een bepaald salaris bouwt u via pijler 2 relatief minder op, omdat pensioenfondsen rekenen met een franchise.
Twee hoofdvormen, vier producten
Er zijn twee hoofdvormen van lijfrente, met daarbinnen een keuze.
Bancaire lijfrente (via een bank)
Een bancaire lijfrente is transparant en doorgaans goedkoper dan een verzekering. Er zit geen verzekeringscomponent in: overlijdt u vóór de uitkeringsdatum, dan valt het saldo in uw nalatenschap. Binnen deze vorm kiest u:
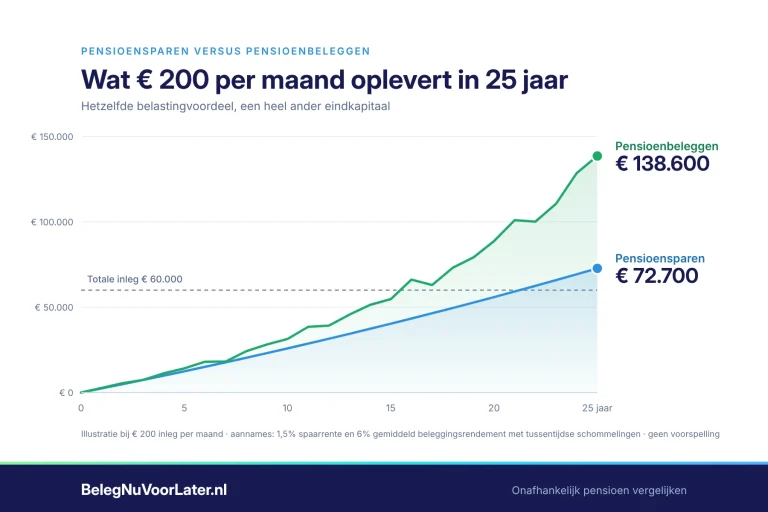
- Pensioenbeleggingsrekening. Uw inleg wordt belegd in fondsen, ETF’s, aandelen of obligaties. Op de lange termijn historisch het hoogste rendement, met koersschommelingen onderweg. Passend bij een horizon van meer dan vijf tot tien jaar.
- Pensioenspaarrekening. U spaart tegen een vaste of variabele rente, zonder beleggingsrisico. Veilig, maar het rendement houdt op lange termijn mogelijk geen gelijke tred met inflatie. Passend als uw pensioendatum nadert.
Lijfrenteverzekering (via een verzekeraar)
Hier kunt u extra dekkingen koppelen, zoals een nabestaandenpensioen of een arbeidsongeschiktheidsdekking. Wat er bij overlijden vóór de uitkeringsdatum met het vermogen gebeurt, bepalen de polisvoorwaarden. Dat is niet vanzelfsprekend uw nalatenschap. De kosten liggen vaak hoger. Ook hier kunt u sparen of beleggen.
| Bancaire lijfrente | Lijfrenteverzekering | |
|---|---|---|
| Aanbieder | Bank | Verzekeraar |
| Bij overlijden | Saldo valt in nalatenschap | Afhankelijk van polisvoorwaarden |
| Extra dekkingen | Nee | Ja, bijvoorbeeld nabestaandenpensioen |
| Kosten | Doorgaans lager | Doorgaans hoger |
| Transparantie | Hoog | Wisselend |
De kosten verdienen aandacht. Over twintig tot dertig jaar heeft een half procentpunt verschil in jaarlijkse kosten een groot effect op uw eindvermogen. Vergelijk de aanbieders voordat u kiest.
Hoeveel mag u inleggen? Jaarruimte en reserveringsruimte
U mag niet onbeperkt aftrekken. Uw ruimte heet de jaarruimte en wordt berekend met:
\text{Jaarruimte} = 30\% \times (\text{inkomen} - \text{AOW-franchise}) - 6{,}27 \times \text{factor A}| Cijfer 2026 | Bedrag |
|---|---|
| AOW-franchise | € 19.172 |
| Maximaal meetellend inkomen | € 137.800 |
| Maximale jaarruimte | € 35.589 |
| Maximale reserveringsruimte | € 42.753 |
Uw jaarruimte voor 2026 baseert u op uw inkomen en pensioenopbouw uit 2025. Factor A staat op uw Uniform Pensioenoverzicht; voor ZZP’ers zonder werkgeverspensioen is die nul.
Heeft u eerdere jaren niet benut? Via de reserveringsruimte haalt u onbenutte jaarruimte uit tien jaar alsnog in, tot € 42.753 in 2026.
Bereken uw ruimte met de jaarruimte rekentool of de reserveringsruimte rekentool.
Wat levert het fiscaal op?
De fiscale cyclus van pijler 3 kent drie momenten.
Bij inleg trekt u het bedrag af in box 1, tegen uw marginale tarief. In 2026 is dat 35,75%, 37,56% of 49,50%, afhankelijk van uw inkomen.
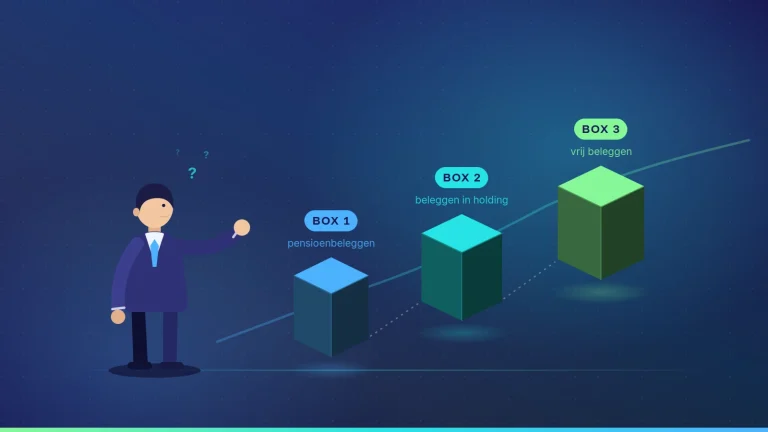
Tijdens de opbouw telt het vermogen niet mee in box 3. U betaalt er geen vermogensrendementheffing over, en een toekomstige vermogensaanwasbelasting raakt het evenmin.
Bij uitkering betaalt u inkomstenbelasting in box 1. Dat lijkt een nadeel maar is het meestal niet: zodra u de AOW-leeftijd bereikt vervalt de AOW-premie en daalt het tarief in de eerste schijf van 35,75% naar 17,85%.
U trekt dus af tegen een hoog tarief en rekent af tegen een laag tarief. Dat verschil is het fundament onder deze regeling.
Wanneer komt het geld vrij?
Het ingelegde geld is geblokkeerd tot uw pensioendatum. Neemt u het eerder op, dan vervalt het fiscale voordeel en legt de Belastingdienst revisierente op.
De uiterste ingangsdatum is 31 december van het vijfde jaar ná het jaar waarin u de AOW-leeftijd bereikt. Maakt u geen keuze, dan volgt afrekening tegen het hoogste tarief plus revisierente.
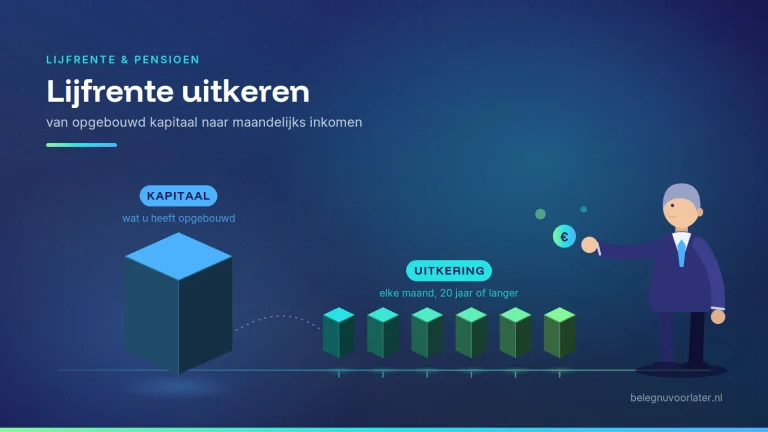
Eerder laten ingaan mag, bijvoorbeeld om de jaren tot uw AOW te overbruggen. Hier leeft een hardnekkig misverstand. De regel is niet “vijf jaar eerder mits twintig jaar uitkering”. De werkelijke regel luidt:
Start u vóór het jaar waarin u de AOW-leeftijd bereikt, dan is de minimale looptijd twintig jaar plus het aantal volle jaren dat u eerder begint.
Vijf jaar eerder starten betekent dus minimaal vijfentwintig jaar uitkeren. Drie jaar eerder: drieëntwintig jaar. De vijfjaarsregel die veel mensen in gedachten hebben, gaat over uitstellen, niet over vervroegen.
Meer hierover leest u in ons artikel over lijfrente uitkeren.
Pijler 3 voor ZZP’ers
Voor ZZP’ers is dit de belangrijkste pensioenroute. Zonder werkgeverspensioen is factor A nul, waardoor de jaarruimte vaak aanzienlijk hoger is dan die van werknemers. Wie niets regelt, leeft later uitsluitend van de AOW, in 2026 € 1.662,16 bruto per maand voor een alleenstaande.
Lees onze uitgebreide gids: Pensioenbeleggen als ZZP’er.
Veelgestelde vragen
Wat is de jaarruimte voor pijler 3 in 2026? Het bedrag dat u fiscaal voordelig mag inleggen, maximaal € 35.589. De hoogte hangt af van uw inkomen en van wat u al via een werkgever opbouwt.
Mag ik geld opnemen vóór mijn pensioendatum? Nee. Het geld is geblokkeerd. Vroegtijdig opnemen kost u inkomstenbelasting plus revisierente. U kunt de uitkeringen wel eerder laten ingáán, maar dan geldt een langere minimale looptijd.
Kan ik mijn lijfrente vijf jaar vóór mijn AOW laten ingaan? Ja, maar dan moet de uitkering minimaal vijfentwintig jaar lopen: twintig jaar plus de vijf jaar dat u eerder begint. U ontvangt dan ook periodieke uitkeringen, geen bedrag ineens.
Wat is het verschil tussen een bancaire lijfrente en een lijfrenteverzekering? Een bancaire lijfrente loopt via een bank, is eenvoudiger en goedkoper, en het saldo valt bij overlijden in uw nalatenschap. Een verzekering biedt extra dekkingen maar kent vaak hogere kosten en andere overlijdensvoorwaarden.
Is pijler 3 interessant als ik al werkgeverspensioen heb? Vaak wel, zeker bij een bescheiden regeling, een pensioengat of een hoger inkomen. Uw jaarruimte houdt rekening met factor A, maar er blijft meestal ruimte over.
Moet ik als ZZP’er zelf pensioen opbouwen? Voor de meeste ZZP’ers is het niet verplicht, maar wel sterk aan te raden. In sommige sectoren geldt een verplicht beroeps- of sectorfonds; controleer dat bij uw beroepsvereniging.
Disclaimer: BelegNuVoorLater.nl is een onafhankelijk informatie- en vergelijkingsplatform. Deze informatie is algemeen van aard en vormt geen persoonlijk financieel of fiscaal advies. Bedragen gelden voor belastingjaar 2026 en wijzigen jaarlijks.