Jarenlang heeft u ingelegd binnen uw jaarruimte, via banksparen of door te beleggen. Dan nadert het moment waarop u dat vermogen wilt gaan gebruiken. Die stap heet uw lijfrente uitkeren: u zet het opgebouwde kapitaal om in een periodieke uitkering, bijvoorbeeld elke maand, als aanvulling op uw AOW en uw werkgeverspensioen. Hoe dat precies werkt, welke vormen er zijn en waarom het moment van starten fiscaal zoveel uitmaakt, leest u hieronder.
Wat betekent uw lijfrente uitkeren?
Tijdens de opbouwfase staat uw geld op een lijfrenterekening of in een lijfrenteverzekering. U kunt er niet bij, en dat is precies waarom u er belastingvoordeel over kreeg. Zodra u stopt met werken, keert die situatie om: het opgebouwde kapitaal wordt omgezet in vaste, periodieke uitkeringen die u op uw rekening ontvangt.
Die uitkeringen vormen samen met uw AOW en eventueel uw werkgeverspensioen uw totale inkomen na pensionering. Ze worden belast in box 1, net als loon. Het grote verschil is dat u dan doorgaans een aanzienlijk lager tarief betaalt, en daar komen we verderop uitgebreid op terug.
In de volksmond heet dit nog vaak een lijfrente-uitkering. Dat woord stamt uit de tijd dat vrijwel iedereen dit via een verzekeraar regelde. Tegenwoordig loopt het net zo vaak via een bancaire lijfrenterekening, waarbij u het opgebouwde saldo geleidelijk laat uitkeren.
Banksparen of beleggen: maakt dat verschil?
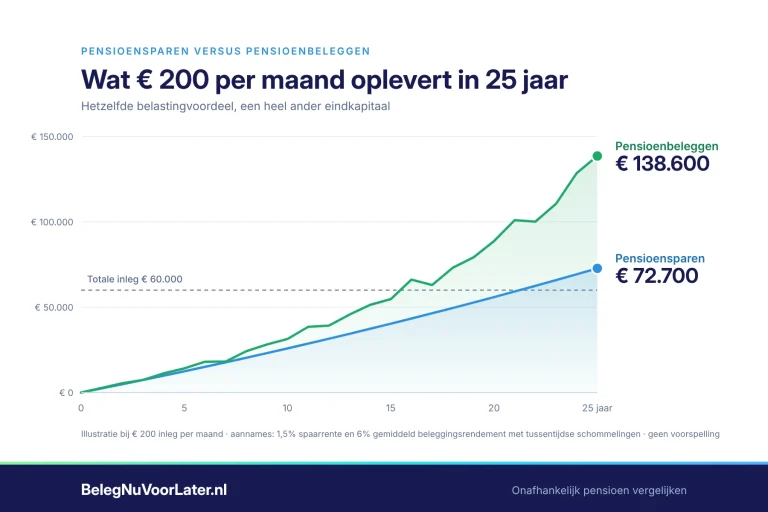
Voor de opbouw kunt u kiezen tussen twee routes. Bij lijfrentesparen, ook wel banksparen genoemd, groeit uw inleg met een vaste of variabele rente zonder koersrisico. Bij lijfrentebeleggen wordt uw inleg belegd in fondsen of ETF’s, met op de lange termijn doorgaans een hoger verwacht rendement maar ook koersschommelingen.
Gaat u uw lijfrente uitkeren, dan maakt die keuze fiscaal geen enkel verschil. Alle regels in dit artikel over uitkeringsvormen, looptijden, ingangsdata en belastingtarieven gelden voor beide varianten.
Wat wél verschilt, is de zekerheid over uw kapitaal. Bij banksparen weet u vrij precies waar u op uitkomt. Belegt u, dan hangt het eindbedrag af van de koersen op het moment dat u gaat uitkeren. Veel aanbieders bouwen daarom in de jaren vóór uw ingangsdatum het risico automatisch af, zodat een beursdaling vlak voor uw pensioen u niet onaangenaam verrast. Belegt u zelf, controleer dan tijdig of u die afbouw handmatig moet regelen.
Ook tijdens de uitkeringsfase kunt u bij veel bancaire aanbieders blijven beleggen met het deel dat nog niet is uitgekeerd. Uw uitkering staat dan niet volledig vast, maar beweegt mee met het rendement. Kiest u voor zekerheid, dan kunt u het kapitaal omzetten in een vaste uitkering.
Van opbouwfase naar uitkeringsfase
Wanneer komt uw lijfrente vrij?
Bij een lijfrenteverzekering staat een einddatum in de polis. Bereikt u die datum, dan komt het kapitaal vrij en moet u een keuze maken. Bij een bancaire lijfrenterekening bent u flexibeler: u bepaalt zelf wanneer u de uitkeringsfase ingaat, binnen de wettelijke grenzen.
De uiterste ingangsdatum
Uitstellen mag, maar niet eindeloos. Sinds 2026 geldt voor zowel bancaire als verzekerde lijfrenten dezelfde regel: de termijnen moeten uiterlijk ingaan op 31 december van het vijfde jaar ná het jaar waarin u de AOW-leeftijd bereikt.
Bereikt u in 2026 uw AOW-leeftijd? Dan moet de eerste uitkering dus uiterlijk op 31 december 2031 zijn gedaan. Maakt u geen keuze, dan volgt afrekening tegen het hoogste tarief plus revisierente. Dat wilt u voorkomen.
Doorsparen tot die uiterste datum kan overigens aantrekkelijk zijn. Uw vermogen blijft dan buiten box 3 en groeit onbelast door.
Hoe lang laat u uw lijfrente uitkeren?
Hoe lang uw uitkering loopt, bepaalt u voor een groot deel zelf. Twee grenzen zijn daarbij bepalend: het moment waarop u start, en de vraag of u boven of onder de twintig jaar uitkomt.
Uitkeren in vijf jaar: de korte variant
Start u in het jaar waarin u de AOW-leeftijd bereikt of in de vijf jaar daarna, dan is vijf jaar de wettelijke ondergrens. U kunt uw kapitaal dus in een korte periode laten uitbetalen, met een fors hoger bedrag per maand.
Daar staat één beperking tegenover. Kiest u een looptijd korter dan twintig jaar, dan geldt een maximum van € 27.192 bruto per jaar (2026). Deze variant heet officieel de tijdelijke oudedagslijfrente.
Een voorbeeld. Heeft u € 100.000 opgebouwd en kiest u voor vijf jaar, dan komt dat neer op circa € 20.000 bruto per jaar. Dat past ruim binnen het plafond. Bij een kapitaal van € 200.000 loopt u er wél tegenaan: € 40.000 per jaar mag niet, dus dan moet u uitsmeren over minimaal acht jaar om onder de grens te blijven.
Let op één beperking: deze korte variant mag pas ingaan vanaf het jaar waarin u de AOW-leeftijd bereikt. U kunt er dus niet de jaren vóór uw AOW mee overbruggen.
Uitkeren in twintig jaar of langer: geen plafond
Wilt u meer dan € 27.192 per jaar ontvangen? Dan moet de looptijd minimaal twintig jaar bedragen. Deze variant heet de oudedagslijfrente en kent geen maximum per jaar.
Bij een verzekeraar keert deze levenslang uit. Bij een bank geldt de termijn van twintig jaar, gerekend vanaf het jaar waarin u de AOW-leeftijd bereikt.
Start u later dan uw AOW-leeftijd? Dan mag u de verstreken jaren van die twintig aftrekken. Gaat u bijvoorbeeld drie jaar na uw AOW-leeftijd van start, dan volstaat zeventien jaar.
Welke looptijd past bij u?
| Korte uitkering | Lange uitkering | |
|---|---|---|
| Looptijd | 5 tot 20 jaar | 20 jaar of langer, levenslang bij verzekeraar |
| Maximum per jaar | € 27.192 bruto (2026) | Geen |
| Vroegste start | Vanaf het jaar van uw AOW-leeftijd | Ook vóór uw AOW-leeftijd mogelijk |
| Officiële naam | Tijdelijke oudedagslijfrente | Oudedagslijfrente |
| Past bij | Hoger maandbedrag over korte periode | Structurele aanvulling voor de lange termijn |
Een korte looptijd kan u belasting kosten
Voordat u voor vijf jaar kiest, is er één fiscaal punt dat u moet meewegen. Hoe korter de looptijd, hoe hoger uw jaarinkomen. En dat kan u uit het lage tarief duwen.
Stel dat u naast uw AOW van circa € 19.650 een lijfrente van € 20.000 per jaar ontvangt. Samen is dat € 39.650, waarmee u net boven de eerste schijf van € 38.883 uitkomt. Over dat laatste stukje betaalt u dan 37,56% in plaats van 17,85%.
Spreidt u dezelfde pot over vijftien jaar, dan blijft uw totale inkomen ruim binnen de eerste schijf en profiteert u maximaal van het lage AOW-tarief. Reken dit dus altijd door voordat u uw lijfrente laat uitkeren.
Twijfelt u welke looptijd en welke aanbieder bij uw situatie passen? Vergelijk de aanbieders op onze vergelijkingspagina.
Belasting over uw lijfrente-uitkering
Hier zit het grootste financiële voordeel van de hele constructie, en tegelijk het punt dat veel mensen onderschatten.
Het verlaagde tarief voor AOW-gerechtigden
Uw lijfrente-uitkering wordt belast in box 1. Zolang u nog niet AOW-gerechtigd bent, gelden in 2026 deze tarieven:
| Schijf | Tarief vóór AOW-leeftijd |
|---|---|
| Tot € 38.883 | 35,70% |
| Tot € 79.137 | 37,56% |
| Daarboven | 49,50% |
Zodra u de AOW-leeftijd bereikt, vervalt de AOW-premie uit uw tarief. Die premie zit namelijk verwerkt in de eerste schijf. Het gevolg:
| Schijf | Tarief na AOW-leeftijd |
|---|---|
| Tot € 38.883 | 17,85% |
| Tot € 79.137 | 37,56% |
| Daarboven | 49,50% |
In de eerste schijf betaalt u dus precies de helft. Dat verschil van 17,85 procentpunt is de reden waarom lijfrente fiscaal zo aantrekkelijk is: u trok de inleg destijds af tegen een hoog tarief en rekent nu af tegen een laag tarief.
Rekenvoorbeeld: wat scheelt dat concreet?
Stel, u ontvangt een lijfrente-uitkering van € 12.000 bruto per jaar en u bent alleenstaand. Uw AOW bedraagt circa € 19.650 bruto per jaar. Samen komt u op € 31.650, waarmee u volledig binnen de eerste schijf blijft.
Over die € 12.000 lijfrente betaalt u dan:
- Vóór uw AOW-leeftijd: 35,70% oftewel € 4.284
- Na uw AOW-leeftijd: 17,85% oftewel € 2.142
Het verschil bedraagt € 2.142 per jaar. Over een uitkeringsperiode van twintig jaar loopt dat op tot ruim € 42.000.
Let wel op: uw AOW telt zelf ook mee als inkomen in box 1 en vult de eerste schijf dus deels op. Heeft u daarnaast nog werkgeverspensioen, dan kan een deel van uw lijfrente in de tweede schijf vallen. Reken uw eigen situatie daarom altijd na.
Vergeet de Zvw-bijdrage niet
Naast inkomstenbelasting bent u over uw lijfrente-uitkering ook een inkomensafhankelijke bijdrage Zorgverzekeringswet verschuldigd. In 2026 bedraagt die 4,85% over maximaal € 79.409. Deze post wordt vaak over het hoofd gezien bij het berekenen van het netto bedrag dat u overhoudt.
Lijfrente eerder laten ingaan dan uw AOW-leeftijd
Wilt u eerder stoppen met werken? Dan kunt u uw lijfrente inzetten om de jaren tot uw AOW te overbruggen. Dat mag, maar er zit een belangrijke voorwaarde aan vast die veel mensen verkeerd onthouden.
De regel: twintig jaar plus de jaren die u eerder start
Een veelgehoord misverstand is dat u vijf jaar vóór uw AOW-leeftijd mag starten mits u twintig jaar uitkeert. Dat klopt niet helemaal.
De werkelijke regel luidt: start u vóór het jaar waarin u de AOW-leeftijd bereikt, dan bedraagt de minimale looptijd twintig jaar plus het aantal volle jaren dat u jonger bent dan de AOW-leeftijd.
Begint u dus vijf jaar eerder, dan moet de uitkering minimaal vijfentwintig jaar lopen. Begint u drie jaar eerder, dan wordt het drieëntwintig jaar.
De verwarring ontstaat waarschijnlijk doordat er wél een vijfjaarsregel bestaat, maar die gaat over uitstellen: u mag de ingangsdatum tot vijf jaar ná uw AOW-leeftijd opschuiven.
De wet stelt geen harde ondergrens aan hoe vroeg u mag beginnen. Aanbieders doen dat vaak wel. Sommige hanteren bijvoorbeeld een grens van tien jaar vóór de AOW-leeftijd. Informeer daar dus naar bij uw eigen aanbieder.
Rekenvoorbeeld: eerder starten
Stel, u heeft € 100.000 opgebouwd en uw AOW-leeftijd is 67 jaar. Buiten beschouwing gelaten wat uw vermogen tijdens de uitkeringsfase nog rendeert, ziet het er dan zo uit:
- Start op uw 67e: minimaal 20 jaar looptijd, oftewel circa € 5.000 bruto per jaar
- Start op uw 62e: minimaal 25 jaar looptijd, oftewel circa € 4.000 bruto per jaar
U ontvangt dus niet alleen langer, maar ook structureel minder per jaar.
Waarom eerder starten fiscaal minder gunstig uitpakt
Het effect stapelt zich op twee manieren.
Ten eerste betaalt u in de jaren vóór uw AOW-leeftijd nog het volle tarief van 35,70% in de eerste schijf, in plaats van 17,85%. Over die vijf overbruggingsjaren loopt dat verschil flink op.
Ten tweede valt uw uitkering lager uit doordat het kapitaal over meer jaren wordt uitgesmeerd. En omdat u eerder begint te onttrekken, rendeert er ook minder vermogen door.
Daar staat natuurlijk iets tegenover dat zich niet in euro’s laat uitdrukken: u stopt eerder met werken. Die afweging maakt u zelf.
Het bedrag ineens van 10%: wat is de stand van zaken?
Er wordt al jaren gesproken over de mogelijkheid om op de ingangsdatum maximaal 10% van uw opgebouwde kapitaal in één keer op te nemen. Dat geldt zowel voor werkgeverspensioen als voor lijfrente.
Kort de stand van zaken. Op 16 juni 2026 nam de Eerste Kamer het wetsvoorstel herziening bedrag ineens aan. De invoering is echter opnieuw uitgesteld: uit de Voorjaarsnota 2026 blijkt dat de ingangsdatum doorschuift van 1 juli 2026 naar 1 januari 2029. Sinds 2021 is die datum inmiddels meermaals verschoven.
Wat u erover moet weten:
- U kunt alleen kiezen voor een bedrag ineens op het moment dat uw lijfrentetermijnen ingaan. Is uw lijfrente op 1 januari 2029 al ingegaan, dan kunt u er geen gebruik meer van maken.
- Het opgenomen bedrag is vrij te besteden, er geldt geen bestedingsdoel.
- Uw resterende periodieke uitkering wordt er wel lager door.
- De opname wordt in één jaar belast in box 1, waardoor u mogelijk in een hogere schijf terechtkomt. Fiscaal is dit dus doorgaans minder gunstig dan gespreid uitkeren.
- De opname kan gevolgen hebben voor uw recht op toeslagen. Er komt een rekentool die dat inzichtelijk maakt.
Gezien de lange geschiedenis van uitstel is het onverstandig om uw pensioenplanning hierop te baseren. Houd de ontwikkelingen in de gaten, maar reken er nog niet op.
Wat als uw lijfrentekapitaal klein is?
Heeft u maar een bescheiden bedrag opgebouwd? Dan mag u het in één keer laten uitbetalen zonder revisierente, mits het kapitaal niet hoger is dan € 5.513 bruto (2026). U betaalt dan alleen inkomstenbelasting over het bedrag.
Ligt uw kapitaal daarboven en neemt u het toch in één keer op? Dan betaalt u naast inkomstenbelasting ook revisierente van maximaal 20%. In enkele situaties, zoals langdurige arbeidsongeschiktheid, geldt een uitzondering.
Waar moet u op letten?
Voordat u uw lijfrente laat uitkeren, loont het om deze punten na te lopen.
Kies op tijd. Mist u de uiterste ingangsdatum, dan volgt een fiscale afrekening die u veel geld kost. Zet de datum in uw agenda zodra uw kapitaal in zicht komt.
Vergelijk de aanbieders. U bent niet verplicht om uw uitkering af te nemen bij de partij waar u heeft opgebouwd. Shoppen loont, want de verschillen in tarieven en voorwaarden zijn aanzienlijk. Bekijk het vergelijkingsoverzicht.
Kijk naar uw totale inkomen. De optimale hoogte van uw uitkering hangt af van uw AOW en uw werkgeverspensioen samen. Door slim te spreiden kunt u voorkomen dat u in de tweede schijf terechtkomt.
Denk aan uw nabestaanden. Bij een bancaire lijfrente gaat het resterende saldo naar uw erfgenamen. Bij een verzekering hangt dat af van de polisvoorwaarden. Controleer dit voordat u kiest.
Houd rekening met toeslagen. Een hogere uitkering verhoogt uw toetsingsinkomen, wat gevolgen kan hebben voor huurtoeslag of zorgtoeslag.
Kort samengevat
Uw lijfrente uitkeren is het sluitstuk van jarenlange opbouw, en het moment waarop u kiest bepaalt voor een groot deel wat u netto overhoudt. Wacht u tot uw AOW-leeftijd, dan halveert het tarief in de eerste schijf van 35,70% naar 17,85%. Start u eerder om de jaren tot uw AOW te overbruggen, dan betaalt u niet alleen langer het hoge tarief, maar wordt uw uitkering ook lager doordat de looptijd met elk vervroegd jaar toeneemt.
Neem de tijd voor deze keuze en vergelijk de aanbieders, want u zit er daarna twintig jaar of langer aan vast.
DISCLAIMER
BelegNuVoorLater.nl is een onafhankelijk informatie- en vergelijkingsplatform. De informatie in dit artikel is algemeen van aard en vormt geen persoonlijk financieel of fiscaal advies. De genoemde bedragen en percentages zijn gebaseerd op de regelgeving per 2026 en kunnen jaarlijks wijzigen. Raadpleeg een financieel adviseur of belastingadviseur voor advies afgestemd op uw persoonlijke situatie.