Als ZZP’er heeft u vrijheid, maar geen werkgever die uw pensioen regelt. Het goede nieuws: de fiscale regeling voor zelfstandigen is ruim. Via de jaarruimte en reserveringsruimte bouwt u vermogen op terwijl de Belastingdienst meebetaalt — bij het hoogste tarief bijna de helft van uw inleg.
U bent zelf verantwoordelijk
Werknemers bouwen automatisch pensioen op via pijler 2. Als ZZP’er valt u daarbuiten. Uw enige gegarandeerde inkomen later is de AOW: in 2026 € 1.662,16 bruto per maand voor een alleenstaande, € 1.139,39 per persoon voor samenwonenden.
Voor de meeste mensen is dat te weinig om hun levensstandaard vast te houden. De aanvulling komt uit pijler 3: uw eigen, vrijwillige opbouw via een lijfrente.
Bekijk eerst hoe groot uw gat is op mijnpensioenoverzicht.nl. Daar ziet u uw AOW-opbouw en eventueel pensioen uit eerdere dienstverbanden.
De jaarruimte: uw fiscale ruimte
De jaarruimte is het bedrag dat u jaarlijks mag inleggen in een erkend pensioenproduct en mag aftrekken van uw belastbaar inkomen in box 1.
Heeft u het hele jaar als ZZP’er gewerkt zonder pensioenopbouw via een werkgever, dan is de berekening eenvoudig:
Jaarruimte = 30% x (winst uit onderneming – €19.172)
| Cijfer 2026 | Bedrag |
|---|---|
| AOW-franchise | € 19.172 |
| Maximaal meetellend inkomen | € 137.800 |
| Maximale jaarruimte | € 35.589 |
Rekenvoorbeeld. Uw winst over 2025 was € 60.000.
30% × (€ 60.000 − € 19.172) = € 12.248
Dat mag u in 2026 inleggen. Bij een winst van € 60.000 valt uw aftrek grotendeels in de tweede schijf van 37,56%, deels in de eerste van 35,75%. U krijgt dan ongeveer € 4.500 terug. Netto kost de inleg u dus zo’n € 7.700, terwijl er € 12.248 voor later klaarstaat.
Let op: het toptarief van 49,5% geldt pas boven € 78.426. Bij een winst van € 60.000 komt u daar niet aan. Reken altijd met het tarief dat bij úw inkomen hoort.
Bereken uw eigen ruimte met de jaarruimte rekentool.
Wanneer moet u inleggen?
De inleg telt in het jaar waarin u stort. Legt u in 2026 in, dan trekt u dat af in uw aangifte over 2026. U heeft tot 31 december, maar leg bij voorkeur vóór 28 december in, een vertraging bij de bank kost u anders het hele voordeel van dat jaar.
De reserveringsruimte: jaren inhalen
Heeft u eerdere jaren niet benut? Die ruimte is niet weg. U mag onbenutte jaarruimte uit tien jaar alsnog inleggen, in 2026 tot maximaal € 42.753.
Samen kunt u in 2026 dus maximaal € 35.589 + € 42.753 = € 78.342 fiscaal voordelig inleggen.
De oudste ruimte vervalt als eerste: elk jaar verdwijnt de ruimte van tien jaar terug. In 2026 is dat 2016. Gebruik die dus eerst.
Bereken wat u kunt inhalen met de reserveringsruimte rekentool.
Drie fiscale voordelen
1. Directe teruggave. Uw inleg is aftrekbaar in box 1 tegen uw marginale tarief: 35,75%, 37,56% of 49,50% in 2026.
2. Geen box 3-heffing tijdens de opbouw. Het vermogen op uw pensioenrekening telt niet mee als vermogen in box 3. Ook een toekomstige vermogensaanwasbelasting raakt het niet.
3. Lager tarief bij uitkering. Zodra u de AOW-leeftijd bereikt vervalt de AOW-premie en daalt het tarief in de eerste schijf van 35,75% naar 17,85%. U trekt af tegen een hoog tarief en rekent af tegen een laag tarief.
Welk product past bij u?
Alleen fiscaal erkende producten geven recht op aftrek. Er zijn twee hoofdvormen:
Bancaire lijfrente (via een bank), met daarbinnen een pensioenbeleggingsrekening of een pensioenspaarrekening. Transparant, doorgaans goedkoop, en bij overlijden valt het saldo in uw nalatenschap. De meest gekozen route voor ZZP’ers.
Lijfrenteverzekering (via een verzekeraar), waaraan u extra dekkingen kunt koppelen zoals een nabestaandenpensioen. De polisvoorwaarden bepalen wat er bij overlijden gebeurt. Let goed op de kosten.
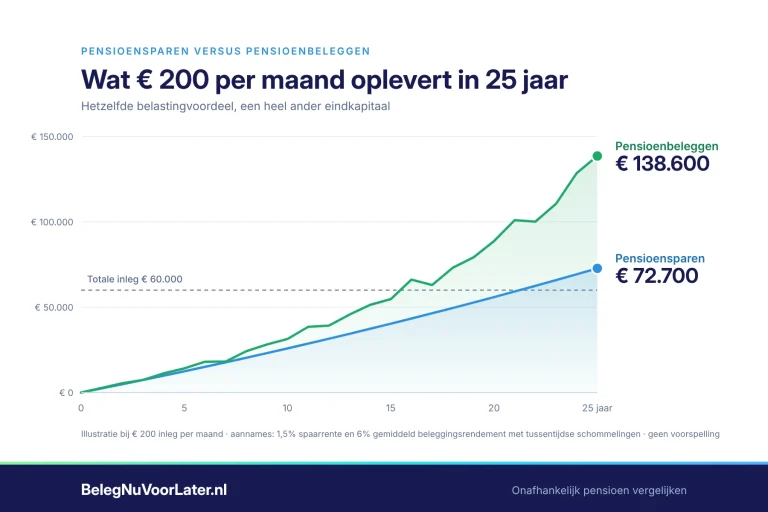
| Pensioensparen | Pensioenbeleggen | |
|---|---|---|
| Rendement | Vaste of variabele rente | Afhankelijk van beleggingsresultaat |
| Risico | Laag | Middel tot hoog |
| Passende horizon | Korter dan 5 jaar | Langer dan 5 jaar |
| Inflatiebescherming | Beperkt | Historisch sterk |
| Box 3-belasting | Geen | Geen |
Vergelijk aanbieders op kosten, rendement en beleggingsstrategie.
In zes stappen
- Breng uw situatie in kaart. Kijk op mijnpensioenoverzicht.nl wat u al heeft opgebouwd.
- Bereken uw jaarruimte. U heeft uw winst over 2025 nodig. Werkte u ook in loondienst, dan ook uw factor A van het UPO.
- Check uw reserveringsruimte. De oudste ruimte vervalt als eerste.
- Kies een product en aanbieder. Op basis van uw horizon en risicobereidheid.
- Leg in vóór 31 december. En trek het bedrag af bij uw aangifte onder “uitgaven voor inkomensvoorzieningen”.
- Herhaal elk jaar. Uw ruimte verandert mee met uw winst.
Veelgemaakte fouten
Te lang wachten. Wie op zijn 35e begint, bouwt met hetzelfde maandbedrag een veelvoud op ten opzichte van wie op zijn 50e start.
Meer inleggen dan toegestaan. Boven de jaarruimte is de inleg niet aftrekbaar en riskeert u revisierente bij uitkering.
Reserveringsruimte laten verlopen. Elk jaar vervalt de ruimte van tien jaar terug. Controleer jaarlijks.
Inleggen op een gewone spaarrekening. Geen aftrek, en het telt gewoon mee in box 3.
Veelgestelde vragen
Moet ik als ZZP’er verplicht pensioen opbouwen? Voor de meeste ZZP’ers niet. In sommige sectoren bijvoorbeeld delen van de zorg, de bouw of het schildersvak geldt een verplicht fonds. Controleer dat bij uw beroepsvereniging.
Hoe bereken ik mijn jaarruimte als ZZP’er in 2026? 30% × (winst uit onderneming 2025 − € 19.172), met een maximum van € 35.589. Zonder werkgeverspensioen is factor A nul.
Hoeveel mag ik inhalen in 2026? Maximaal € 42.753 aan reserveringsruimte, bovenop uw jaarruimte. De ruimte uit 2016 vervalt eind 2026.
Wat is het verschil tussen pensioenbeleggen en pensioensparen? Beleggen levert op lange termijn historisch meer op maar schommelt; sparen is veilig maar houdt de inflatie mogelijk niet bij. Fiscaal zijn ze identiek.
Mag ik tussentijds geld opnemen? Nee. Het geld is geblokkeerd tot uw pensioendatum. Vroegtijdig opnemen kost u inkomstenbelasting plus revisierente.
Kan ik eerder stoppen met werken en mijn lijfrente laten ingaan? Ja, maar dan geldt een langere minimale looptijd: twintig jaar plus het aantal volle jaren dat u vóór uw AOW-leeftijd begint. Vijf jaar eerder betekent dus vijfentwintig jaar uitkeren. U betaalt in die jaren ook nog het hoge tarief, omdat u de AOW-leeftijd nog niet heeft.
Tellen mijn pensioenbeleggingen mee in box 3? Nee. Het vermogen op een erkende pensioenrekening is volledig vrijgesteld van box 3.
Disclaimer: BelegNuVoorLater.nl is een onafhankelijk informatie- en vergelijkingsplatform. Deze informatie is algemeen van aard en vormt geen persoonlijk financieel of fiscaal advies. Bedragen gelden voor belastingjaar 2026 en wijzigen jaarlijks.