Pensioenbeleggen of box 3? Wat de nieuwe vermogensbelasting betekent
Beleggen in box 3 wordt er de komende jaren niet aantrekkelijker op. De overheid werkt aan een fundamentele wijziging: belasting over werkelijk rendement, inclusief waardestijgingen die u nog niet heeft verzilverd. Steeds meer particulieren en ondernemers kijken daarom naar een alternatief dat al decennia bestaat: pensioenbeleggen via de derde pijler.
Wat er in box 3 speelt
Box 3 belast uw privévermogen: spaargeld, beleggingen, een tweede woning. Tot en met 2027 geldt nog het overbruggingsstelsel met vaste forfaitaire percentages.
| Categorie | Forfaitair rendement 2026 |
|---|---|
| Banktegoeden en contant geld | 1,28% (voorlopig) |
| Overige bezittingen, waaronder beleggingen | 6,00% (definitief) |
| Schulden | 2,70% (voorlopig) |
Over dat fictieve rendement betaalt u 36% belasting. Voor beleggingen komt dat neer op een effectieve heffing van 6,00% × 36% = 2,16% van uw belegde vermogen per jaar, ongeacht wat u werkelijk verdiende. Het heffingsvrije vermogen is € 59.357 per persoon.
De stand van zaken rond de nieuwe wet
Hier is belangrijk om precies te zijn, omdat er veel verouderde informatie circuleert.
Het wetsvoorstel Wet werkelijk rendement box 3 is op 12 februari 2026 aangenomen door de Tweede Kamer. Daarna liep het vast. De kritiek richtte zich op de heffing over ongerealiseerde winst en op het ontbreken van goede verliesverrekening. Eind februari 2026 kondigde de minister van Financiën aanpassingen aan.
Tijdens de plenaire behandeling op 30 juni 2026 werd de stemming in de Eerste Kamer uitgesteld, in afwachting van een novelle die op Prinsjesdag 2026 aan de Tweede Kamer is aangeboden. Behandeling daarvan wordt pas in januari 2027verwacht.
Er liggen daarnaast moties om het voorstel in te trekken en te vervangen door een stelsel op basis van vermogenswinstbelasting. Ingetrokken is het niet.
Conclusie: het huidige forfaitaire stelsel blijft voorlopig van kracht, en de beoogde ingangsdatum van 1 januari 2028 staat onder druk. Voor beleggers betekent dat vooral onzekerheid.
Vermogensaanwasbelasting: belasting over papieren winst
De meest ingrijpende voorgestelde verandering is de vermogensaanwasbelasting. U betaalt dan niet alleen over ontvangen rente en dividend, maar ook over de waardestijging van uw beleggingen — ook als u niets heeft verkocht.
Voorbeeld. Uw aandelenportefeuille stijgt van € 100.000 naar € 115.000. U bent dan belasting verschuldigd over € 15.000. Bij 36% is dat € 5.400, terwijl u geen aandeel heeft verkocht en geen euro heeft ontvangen. U moet dat betalen uit andere middelen, of alsnog een deel van uw beleggingen verkopen.
Dat staat haaks op hoe lange-termijnbeleggen werkt. Wie koopt en vasthoudt, wordt onder het nieuwe systeem elk jaar afgerekend over papieren winst. Het rente-op-rente-effect, juist de kracht van lang beleggen, wordt daarmee afgeremd.
Wat betekent dat voor uw rendement?
Nu bedraagt de effectieve druk op beleggingen 2,16% van uw vermogen per jaar, ongeacht de beurs. Onder de nieuwe wet betaalt u 36% over uw werkelijke rendement.
In een goed jaar pakt dat ongunstiger uit: bij 9% rendement betaalt u 3,24 procentpunt aan belasting, tegenover 2,16% nu. In een slecht jaar is het omgekeerd, bij een negatief rendement betaalt u onder het nieuwe stelsel mogelijk niets, terwijl u nu gewoon 2,16% afdraagt.
De vergelijking hangt dus af van uw rendement. Voor wie structureel bovengemiddeld rendeert pakt het nieuwe stelsel ongunstiger uit; voor wie weinig of negatief rendeert juist gunstiger. Wat voor iedereen geldt: de belasting komt eerder en knaagt aan het samengestelde rendement.
Pensioenbeleggen als alternatief
Pensioenbeleggen is beleggen via een product in de derde pensioenpijler, een lijfrentebeleggingsrekening of bancaire lijfrente. U legt in, het geld wordt belegd, en bij pensionering ontvangt u het als periodieke uitkering.
Het verschil zit in de fiscale behandeling. Pensioenbeleggen valt niet onder box 3 maar onder een apart regime dat de overheid voor pensioenopbouw heeft ingericht.
De vier voordelen
1. Uw inleg is direct aftrekbaar. Wat u inlegt binnen uw jaarruimte trekt u af van uw belastbaar inkomen in box 1. Valt uw aftrek in de tweede schijf en legt u € 5.000 in, dan bespaart u circa € 1.878. Dat is rendement vóórdat uw beleggingen iets hebben verdiend.
2. Geen box 3-heffing tijdens de opbouw. Uw pensioenvermogen telt niet mee als vermogen in box 3. Ook een toekomstige vermogensaanwasbelasting raakt het niet. Uw beleggingen groeien ongestoord door.
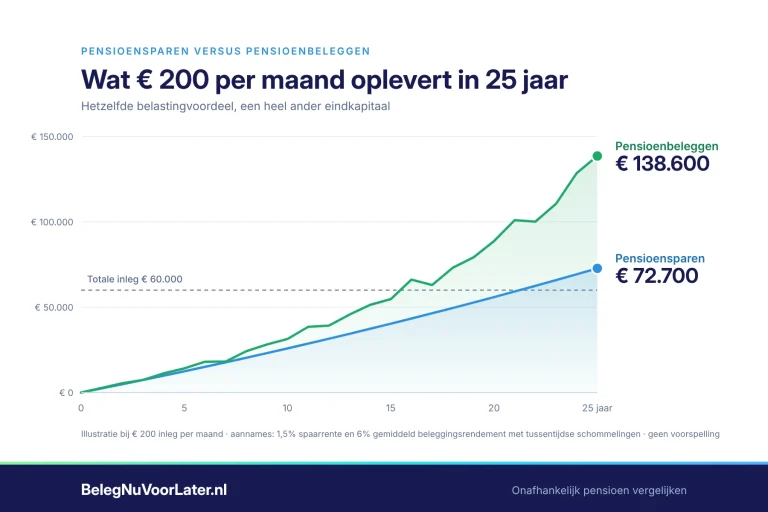
3. Uitstel van belasting levert rendement op. Doordat u pas bij uitkering afrekent, blijft het volledige bedrag renderen. In box 3 haalt de fiscus elk jaar een deel weg; dat deel genereert vervolgens ook geen rendement meer. Over twintig tot dertig jaar loopt dat verschil op.
4. Lager tarief bij uitkering. Zodra u de AOW-leeftijd bereikt vervalt de AOW-premie en daalt het tarief in de eerste schijf van 35,75% naar 17,85%. U trekt af tegen een hoog tarief en rekent af tegen een laag tarief.
Daar komt een praktisch voordeel bij: het vermogen is geblokkeerd tot uw pensioendatum. Dat klinkt als een beperking, maar beschermt uw pensioen tegen impulsieve beslissingen.
De vergelijking
| Pensioenbeleggen (pijler 3) | Beleggen in box 3 | |
|---|---|---|
| Aftrek bij inleg | Ja, tegen 35,75% tot 49,50% | Nee |
| Heffing tijdens opbouw | Geen | 2,16% per jaar (forfaitair stelsel) |
| Heffing bij uitkering | Box 1, vanaf AOW-leeftijd vanaf 17,85% | Niet van toepassing |
| Vermogensaanwasbelasting | Niet van toepassing | Ja, ook over papieren winst |
| Vrij opneembaar | Nee, tot pensioendatum* | Ja |
| Heffingsvrij vermogen | Niet van toepassing | € 59.357 per persoon |
| Maximale inleg | Jaarruimte en reserveringsruimte | Onbeperkt |
| Stabiliteit van de regels | Al decennia stabiel | Onzeker |
*U kunt de uitkeringen eerder laten ingaan dan uw AOW-leeftijd, maar dan geldt een minimale looptijd van twintig jaar plus het aantal jaren dat u eerder start.
Voor wie extra interessant?
ZZP’ers en freelancers. Geen werkgeverspensioen, dus een hoge jaarruimte en een grote noodzaak.
Particulieren met vermogen in box 3. Heeft u meer dan € 59.357 belegd, dan betaalt u nu al heffing. Pensioenbeleggen haalt een deel daarvan uit box 3, voor zover het binnen uw jaarruimte past.
DGA’s. Naast de routes via de bv kan pijler 3 in privé een aantrekkelijke aanvulling zijn. Let op: als DGA berekent u uw jaarruimte over uw salaris, niet over de winst van de bv.
Werknemers met een pensioengat. Via de reserveringsruimte kunt u tot tien jaar inhalen.
De aandachtspunten
Uw geld is niet vrij beschikbaar. Geblokkeerd tot uw pensioendatum. Vroegtijdig opnemen kost u inkomstenbelasting plus revisierente.
U belegt met risico. Dat verdwijnt niet doordat het product in pijler 3 zit. Kies een profiel dat bij uw horizon past.
De inleg is begrensd. Heeft u veel vermogen en weinig jaarruimte, dan lost pensioenbeleggen uw box 3-situatie maar gedeeltelijk op.
Bij uitkering betaalt u belasting. Valt uw pensioeninkomen hoog uit, dan komt een deel in een hogere schijf. Spreiden helpt.
Hoe begint u?
U opent een lijfrentebeleggingsrekening bij een bank of vermogensbeheerder, legt periodiek of eenmalig in binnen uw jaarruimte, en belegt in fondsen of ETF’s. De inleg geeft u op bij uw aangifte.
Bereken eerst uw ruimte met de jaarruimte rekentool, en vergelijk daarna de aanbieders.
Veelgestelde vragen
Wat is het verschil tussen pensioenbeleggen en beleggen in box 3? In pijler 3 is uw inleg aftrekbaar en groeit uw vermogen zonder jaarlijkse heffing; u betaalt pas bij uitkering. In box 3 is de inleg niet aftrekbaar en betaalt u jaarlijks over een fictief of straks werkelijk rendement. Pijler 3 is fiscaal gunstiger, maar uw geld staat vast.
Wat is vermogensaanwasbelasting? Belasting over uw werkelijke rendement inclusief ongerealiseerde waardestijging. Stijgt uw portefeuille € 15.000 in waarde, dan betaalt u daarover belasting ook zonder iets te verkopen.
Wanneer gaat de Wet werkelijk rendement box 3 in? De beoogde datum is 1 januari 2028, maar die staat onder druk. De Tweede Kamer stemde in op 12 februari 2026; in de Eerste Kamer is de stemming op 30 juni 2026 uitgesteld in afwachting van een novelle, met behandeling verwacht in januari 2027.
Is de wet afgewezen? Nee. Het voorstel is niet verworpen, maar wel uitgesteld en wordt aangepast.
Kan ik mijn box 3-vermogen omzetten naar pensioenbeleggen? Niet in één keer. U kunt geld uit box 3 inleggen in een pijler 3-product, maar alleen tot de hoogte van uw jaarruimte, eventueel aangevuld met reserveringsruimte uit tien jaar.
Is pensioenbeleggen interessant als ik al werkgeverspensioen heb? Vaak wel. Uw jaarruimte houdt rekening met wat u via de werkgever opbouwt, maar er blijft meestal ruimte over, zeker bij hogere inkomens.
Disclaimer: BelegNuVoorLater.nl is een onafhankelijk informatie- en vergelijkingsplatform. Deze informatie is algemeen van aard en vormt geen persoonlijk financieel of fiscaal advies. De wetgeving rond box 3 is in beweging; controleer de actuele stand voordat u beslissingen neemt.